Файл: Анализ издержек производства в краткосрочном и долговременном периодах на примере ОАО 'ДАЛЬХИМФАРМ'.rtf
Добавлен: 05.08.2026
Просмотров: 46
Скачиваний: 0
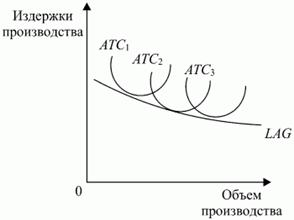
Рисунок 1.6 - Кривая средних издержек в долговременном
периоде
Данная кривая показывает прирост издержек, связанных с производством дополнительной единицы продукции, когда все факторы производства являются переменными. Краткосрочные кривые предельных издержек, которые соответствуют любому фиксированному производству, будут ниже долговременной кривой предельных издержек для низких объемов производства, но выше - для высоких объемов производства, при которых убывающая отдача существенна. Долговременная кривая предельных издержек будет расти медленнее, чем краткосрочные кривые предельных издержек любого отдельно взятого производства. Объясняется это тем, что все виды затрат в долговременном периоде являются переменными и убывающая отдача оказывается менее значимой. Кривая долговременных предельных издержек пересекается с кривой долговременных средних издержек в минимальной точке.
Таким образом, долговременный период для фирмы является достаточным для того, чтобы фирма могла успеть изменить количество всех используемых ресурсов, включая размеры предприятия. Поэтому все издержки в долговременном периоде считаются переменными.
Глава 2 Анализ издержек производства в краткосрочном и долговременном периодах
.1 Анализ издержек в краткосрочном периоде на примере ОАО
«ДАЛЬХИМФАРМ»
Взаимосвязь валовых, средних и предельных расходов является ключевым моментом в теории издержек, лежащим в основе расчетов оптимального объема производства, минимизации затрат и максимизации прибыли.
Рассмотрим пример, используется только два ресурса:
постоянный - капитал в сумме (FC) и переменный (VC). Представим динамику общих и средних издержек на ОАО
«ДАЛЬХИМФАРМ» в краткосрочном периоде (см. таблицы 2.1; 2.2; 2.3) по препарату
азитромицин за 2010 год, 2011 год и 2012 год (см. приложение 1).
Таблица 2.1
Динамика общих и средних издержек на ОАО «ДАЛЬХИМФАРМ» в краткосрочном периоде по препарату азитромицин за 2010 год
|
количество произведенной продукции, млн. флаконов (Q) |
сумма постоянных издержек (FC) |
сумма переменных издержек (VC) |
сумма общих издержек (TC) |
средние постоянные издержки (AFC) |
средние перемен. издержки (AVC) |
средние общие издержки (AC) |
предельные издержки (MC) |
|
0 |
4385541 |
0 |
4385541 |
- |
- |
- |
- |
|
10 |
4385541 |
6276367 |
10661908 |
438554,1 |
627636,7 |
1066190,8 |
627636,7 |
|
20 |
4385541 |
12443147 |
16828688 |
219277,05 |
622157,35 |
841434,4 |
616678 |
|
30 |
4385541 |
18575205 |
22960746 |
146184,7 |
619173,5 |
765358,2 |
613205,8 |
|
40 |
4385541 |
23994232 |
28379773 |
109638,53 |
599855,8 |
709494,33 |
541902,7 |
|
50 |
4385541 |
29158260 |
33543801 |
87710,82 |
583165,2 |
670876,02 |
516402,8 |
|
60 |
4385541 |
34820877 |
39206418 |
73092,35 |
580347,95 |
653440,3 |
566261,7 |
|
70 |
4385541 |
40584133 |
44969674 |
62650,586 |
579773,33 |
642423,91 |
576325,6 |
|
80 |
4385541 |
46546160 |
50931701 |
54819,263 |
581827 |
636646,26 |
596202,7 |
|
90 |
4385541 |
52709797 |
57095338 |
48728,233 |
585664,41 |
634392,64 |
616363,7 |
|
100 |
4385541 |
59273927 |
63659468 |
43855,41 |
592739,27 |
636594,68 |
656413 |
|
110 |
4385541 |
66275375 |
70660916 |
39868,555 |
602503,41 |
642371,96 |
700144,8 |
|
120 |
4385541 |
73397428 |
77782969 |
36546,175 |
611645,23 |
648191,41 |
712205,3 |
Таблица 2.2
Динамика общих и средних издержек на ОАО «ДАЛЬХИМФАРМ» в краткосрочном периоде по препарату азитромицин за 2011 год.
|
количество произведенной продукции, млн. флаконов (Q) |
сумма постоянных издержек (FC) |
сумма переменных издержек (VC) |
сумма общих издержек (TC) |
средние постоянные издержки (AFC) |
средние переменн. издержки (AVC) |
средние общие издержки (AC) |
предельные издержки (MC) |
|
0 |
2509255 |
0 |
2509255 |
- |
- |
- |
322318,3 |
|
10 |
2509255 |
3223183 |
5732438 |
250925,5 |
322318,3 |
573243,8 |
302411,5 |
|
20 |
2509255 |
6247298 |
8756553 |
125462,75 |
312364,9 |
437827,65 |
298721,2 |
|
30 |
2509255 |
9234510 |
11743765 |
83641,833 |
307817 |
391458,83 |
275214,3 |
|
40 |
2509255 |
11986653 |
14495908 |
62731,375 |
299666,33 |
362397,7 |
283754,1 |
|
50 |
2509255 |
14824194 |
17333449 |
50185,1 |
296483,88 |
346668,98 |
292725,2 |
|
60 |
2509255 |
17751446 |
20260701 |
41820,917 |
295857,43 |
337678,35 |
302734,1 |
|
70 |
2509255 |
20778787 |
23288042 |
35846,5 |
296839,81 |
332686,31 |
312721,5 |
|
80 |
2509255 |
23906002 |
26415257 |
31365,688 |
298825,03 |
330190,71 |
320721,8 |
|
90 |
2509255 |
27113220 |
29622475 |
27880,611 |
301258 |
329138,61 |
325514,1 |
|
100 |
2509255 |
30368361 |
32877616 |
25092,55 |
303683,61 |
328776,16 |
330556,2 |
|
110 |
2509255 |
33673923 |
36183178 |
22811,409 |
306126,57 |
328937,98 |
500427,3 |
|
120 |
2509255 |
38678196 |
41187451 |
20910,458 |
322318,3 |
343228,76 |
4118745,1 |

Таблица 2.3
Динамика общих и средних издержек на ОАО «ДАЛЬХИМФАРМ» в краткосрочном периоде по препарату азитромицин за 2012 год
|
количество произведенной продукции, млн. флаконов (Q) |
сумма постоянных издержек (FC) |
сумма переменных издержек (VC) |
сумма общих издержек (TC) |
средние постоянные издержки (AFC) |
средние переменн. издержки (AVC) |
средние общие издержки (AC) |
Предельн. издержки (MC) |
|
0 |
2211056 |
0 |
2211056 |
|
|
|
100224,5 |
|
10 |
2211056 |
1002245 |
3213301 |
221105,6 |
100224,5 |
321330,1 |
241405,1 |
|
20 |
2211056 |
3416296 |
5627352 |
110552,8 |
170814,8 |
281367,6 |
150274,5 |
|
30 |
2211056 |
4919041 |
7130097 |
73701,8667 |
163968,0333 |
237669,9 |
141325,7 |
|
40 |
6332298 |
8543354 |
55276,4 |
158307,45 |
213583,85 |
149671,9 |
|
|
50 |
2211056 |
7829017 |
10040073 |
44221,12 |
156580,34 |
200801,46 |
160200 |
|
60 |
2211056 |
9431017 |
11642073 |
36850,9333 |
157183,6167 |
194034,55 |
266698,3 |
|
70 |
2211056 |
12098000 |
14309056 |
31586,5143 |
172828,5714 |
204415,086 |
103879,3 |
|
80 |
2211056 |
13136793 |
15347849 |
27638,2 |
164209,9125 |
191848,113 |
200254,1 |
|
90 |
2211056 |
15139334 |
17350390 |
24567,2889 |
168214,8222 |
192782,111 |
205435,5 |
|
100 |
2211056 |
17193689 |
19404745 |
22110,56 |
171936,89 |
194047,45 |
210628 |
|
110 |
2211056 |
19299969 |
21511025 |
20100,5091 |
175454,2636 |
195554,773 |
244537,5 |
|
120 |
2211056 |
21745344 |
23956400 |
18425,4667 |
181211,2 |
199636,667 |
2395640 |
Из таблицы 2.1 видно:
. Сумма постоянных издержек (FC) при любом количестве произведенной продукции (Q), от 0 до 120 млн. флаконов, остается неизменной 4385541, т.к. величина постоянных издержек не зависит от количества произведенной продукции.
. Сумма переменных издержек (VC) изменяется в зависимости от количества произведенной продукции (Q), поэтому переменные издержки возрастают (с 0 до 73397428) при повышении количества произведенной продукции, с 10 до 120 млн. флаконов. Однако следует отметить, что прирост суммы переменных издержек, связанный с увеличением объема производства на 10 млн. флаконов, не является постоянным. В начале процесса увеличения производства переменные издержки будут какое-то время возрастать уменьшающимися темпами; и так будет продолжаться до 40 млн. флаконов. Затем переменные издержки начнут увеличиваться нарастающими темпами. Такое поведение переменных издержек обусловливается законом убывающей отдачи.
. Рассчитаем сумму общих издержек (ТС):
ТС = FC+VC, (2)
где FC-сумма постоянных издержек; VC-сумма переменных издержек.
Например, 4385541 +6276367 = 10661908 (для 10 млн.флаконов)
+12443147=16828688 (для 20 млн.флаконов) и т.д.
Из таблицы (2.1) видно, что при нулевом количестве произведенной продукции общая сумма издержек равна сумме постоянных издержек. Затем, при производстве каждого дополнительного количества продукции (с 10 до 120 млн. флаконов) общая сумма издержек изменяется на туже величину, что и сумма переменных издержек. Максимальное значение общих издержек 77782969 снижается при максимальном объеме производства 120 млн. флаконов.
. Средние постоянные издержки (AFC), рассчитываются по формуле:
AFC = FC/Q, (3)
где FC-сумма постоянных издержек; Q-количество произведенной продукции
Например,
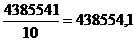
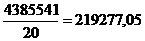
Как видно из таблицы средние постоянные издержки снижаются с 438554,1 до 36546, 175 по мере увеличения количества произведенной продукции с 10 до 120 млн. флаконов. Это связано с тем, что средние постоянные издержки не зависят от объема производства. С ростом объема производства сумма постоянных издержек распределяется на все большее и большее количество флаконов. Значит, средне постоянные издержки будут тем меньше, чем больше количества произведенной продукции.
.
Средние переменные издержки (AVC):
AVC = VC/Q,
(4)
где VC-сумма переменных издержек; Q-количество произведенной продукции
Например,
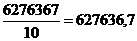
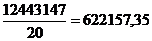
Как можно заметить, средние переменные издержки сначала снижаются, достигая своего минимального значения 579773, 33 при объеме производства 70 млн. флаконов, а затем начинают расти до 611645, 23 при производстве 120 млн. флаконов, т.к. суммы постоянных издержек подчиняются закону убывающей отдачи. На стадии возрастающей отдачи все меньше и меньше дополнительных переменных ресурсов требуется для производства каждого из 70 первых миллионов флаконов. В результате происходит снижение переменных издержек в расчете на единицу продукции. При производстве 80 других миллионов флаконов средние переменные издержки начнут возрастать, поскольку убывание отдачи обусловит необходимость использования большего и большего количества переменных ресурсов.
.
Средние общие издержки (АС):
AC = TC/Q или
AC = AFC+AVC, (5)
где ТС - сумма общих издержек; Q-количество произведенной продукции
Например, 438554,1+627636,7=1066190,8 и т.д.
Анализируя таблицу 2.1. также можно сделать вывод, что средние общие издержки (AC) имеют максимальную величину 1066190,8 при минимальном количестве произведенной продукции 10 млн. флаконов, затем они начинают постепенно снижаться до объема производства 90 млн. флаконов, а затем они незначительно возрастают.
.
Предельные издержки (МС):
MC =  , (6)
где  -прирост общих издержек,
 - прирост количества произведенной
продукции
Например,
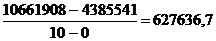
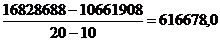
Можно сделать вывод, что предельные издержки сначала снижаются, достигая своего минимума 516402,8 при объеме производства 40 млн. флаконов, а затем возрастают. Это отражает тот факт, что переменные издержки сначала растут убывающими, а затем нарастающими темпами.
Аналогично, рассчитаем таблицы 2.2 и 2.3
. Сумма постоянных издержек (FC) при любом количестве произведенной продукции (Q), от 0 до 120 млн. флаконов, остается неизменной, т.к. величина постоянных издержек не зависит от количества произведенной продукции.
. Сумма переменных издержек (VC) изменяется в зависимости от количества произведенной продукции (Q), поэтому переменные издержки возрастают при повышении количества произведенной продукции, с 10 до 120 млн. флаконов.
. Сумма общих издержек повышается при увеличении объема производимой продукции.
. Средние постоянные издержки (AFC) будут падать по мере увеличения количества произведенной продукции.
. Средние переменные (AVC) издержки с увеличением количества произведенной продукции снижаются до уровня 295857,43, а затем возрастают при дальнейшем увеличении объема производства (по данным таблицы 2.2).
Из таблицы 2.3 видно, что средние переменные издержки (AVC) сначала падают, а затем начинают расти, достигая максимального значения 181211,2 при объеме производства 120 млн. флаконов.
. Средние общие издержки (АС) считаются по формуле (2.4). Из таблицы 2.2. видно, что средние переменные издержки имеют максимальное значение при минимальном количестве произведенной продукции - 10 млн. флаконов, затем по мере увеличения объема производства они редко падают до уровня 328776,16 но при увеличении объема производства до 120 млн.флаконов незначительно возрастают.
. Можно сказать о снижении предельных издержек (МС) при увеличении количества произведенной продукции, достигая минимального значения 275214,3 при производстве 30 млн. флаконов, затем значительно возрастают и достигают максимального значения 500427,3 при производстве 110 млн. флаконов (по данным таблицы 2.2).
Из таблицы 2.3 видно, что предельные издержки (MC) сначала резко снизились, а потом постепенно стали возрастать, достигая максимального значения 2395640 при объеме производства 120 млн. флаконов.