Файл: Анализ издержек производства в краткосрочном и долговременном периодах на примере ОАО 'ДАЛЬХИМФАРМ'.rtf
Добавлен: 05.08.2026
Просмотров: 47
Скачиваний: 0
Теперь
изобразим графически взаимосвязь общих, средних и предельных издержек с объемом
производства за 2010 год, 2011 год и 2012 год. График 2.1 - взаимосвязь общих
издержек с количеством произведенной продукции за 2010 год (график 2.1а, 2.1б)
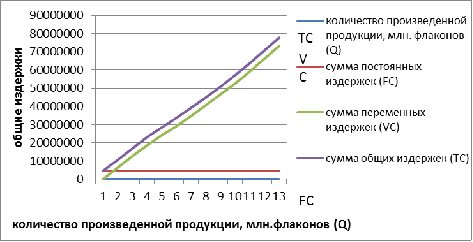
График 2.1 (а) - кривые общих издержек
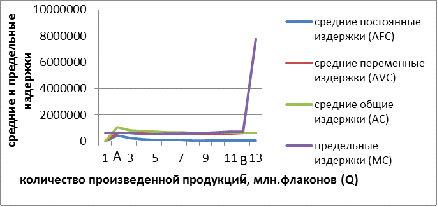
График 2.1 (б) - кривые средних и предельных издержек
Построим также график общих, средних и предельных издержек по препарату
азитромицин за 2011 год (график 2.2(а) и 2.2(б)).
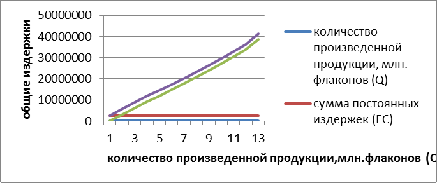
График 2.2 (а) - кривые общих издержек
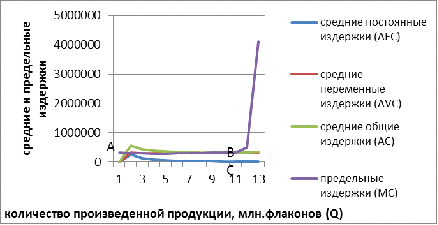
График 2.2 (б) - кривые средних и предельных издержек
Теперь изобразим графически взаимосвязь общих, средних и предельных
издержек с объемом производства (график 2.3 (а) и 2.3(б)) на 2012 год.
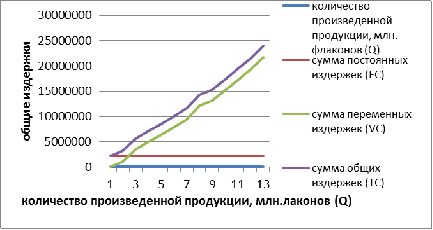
График 2.3 (а) - кривые общих издержек
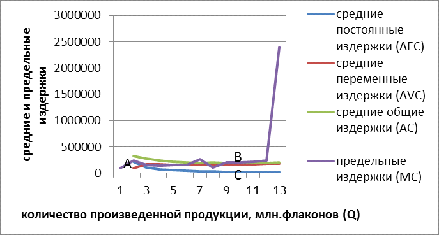
График 2.3 (б) - кривые средних и предельных издержек
Графическое изображение динамики этих издержек состоит из двух уровней: верхний график отражает движение кривых общих издержек, а нижний - средних и предельных величин. По оси Х отложен общий объем продукции, по оси У на верхнем графике - валовые издержки, на нижнем графике - средние. управление краткосрочный долговременный издержки
На верхних графиках кривая общих постоянных издержек (FC) представляет собой линию, параллельную оси х. Кривые валовых и общих переменных издержек имеют общую направленность, на нижних графиках кривая средних постоянных издержек (AFC) представлена ниспадающей линией, вначале с крутым уклоном, а затем со все более замедленным. Графики средних общих (AC) и средних переменных (AVC) издержек во многом схожи в своих очертаниях, но общие затраты (AC) вначале быстрее снижаются, а переменные (AVC), напротив, возрастают.
Отличительной чертой динамики предельных издержек (МС) является как более глубокий спад, так и значительно более высокий угол возрастания.
Правила, или закономерности, движения кривых средних и общих издержек можно сформулировать в следующих положениях для трех нижних графиков: 1. В точке А, где кривая предельных издержек достигает минимального значения, линия ТС - общих издержек - делает перегиб и из выпуклой становится вогнутой. Это означает, что приросты затрат теперь будут нарастать быстрее, чем темп выпуска продукции. После точки минимума предельных издержек темп прироста валовых издержек начинает обгонять темп увеличения продукции. Для деятельности фирмы этот момент имеет важное значение, хотя он не свидетельствует о необходимости прекращения развития производства.
2. Кривые предельных издержек МС всегда пересекают линии средних переменных затрат AVC (точки В) и средних общих затрат АС (точки С) в точках их наименьших значений. После этих пересечений каждая последующая единица продукта будет содержать все большую величину переменных и общих средних затрат. Кривые AVC и АС перемещаются на графике вверх и вправо, а до пересечения с МС они снижались.
В точках, где кривая средних издержек АС достигает минимума, фирма оптимизирует объем производства с точки зрения минимизации затрат. В нашем примере это точки С. С этого момента предельные издержки резко возрастают и увеличивают средние затраты. Дальнейшее расширение производства (при прочих неизменных условиях) будет неэффективно. Незагруженный капитал должен найти другое, более выгодное применение.
. Производительность труда и издержки на производство находятся в обратно пропорциональной зависимости: пока предельная производительность растет, предельные издержки падают; снижение предельной выработки ведет к росту издержек.
Постоянные и переменные расходы связаны с объемом производства и себестоимостью продукции по-разному. При незначительном объеме производства средние показатели себестоимости отдельных видов продукции формируются в основном за счет постоянных расходов, т.е. они имеют наибольший удельный вес в общих затратах. С ростом объема производства средние издержки снижаются за счет распределения постоянных расходов между большим количеством произведенной продукции.
Переменные расходы, наоборот, с увеличением объема растут, но затем наступает момент, когда реализуется эффект экономии на масштабе производства. Рост переменных издержек замедляется по сравнению с ростом производства. При значительном увеличении производства вступает в силу закон убывающей доходности (отдачи), тогда темпы роста переменных расходов опережают аналогичные показатели производства продукции. Поэтому важно выбрать «золотую середину» при определении объема производства и цен на продукцию.
Теперь перейдем к рассмотрению издержек на ОАО «ДАЛЬХИМФАРМ» в
долговременном периоде на примере азитромицина.
2.2 Динамика издержек на ОАО «ДАЛЬХИМФАРМ» в долговременном
периоде
Особенностью долговременного периода является то, что в нем все издержки переменные. На ОАО «ДАЛЬХИМФАРМ» долговременный период занимает 3 года. Это означает, что за это время предприятие может изменить свои мощности, может установить дополнительное оборудование или оставить в своем владении меньшее количество оборудования.
Представим динамику издержек ОАО «ДАЛЬХИМФАРМ» в долговременном периоде (таблица 2.4) по препарату азитромицин.
Динамика издержек на ОАО «ДАЛЬХИМФАРМ» в долговременном периоде 2010-2012
гг.
Таблица 2.4
|
издержки |
годы |
||
|
|
2010 |
2011 |
2012 |
|
постоянные |
4385541 |
2509255 |
2211056 |
|
переменные |
73397428 |
38678196 |
21745344 |
|
общие |
77782969 |
41187451 |
23956400 |
|
средние постоянные (на тыс. флаконов) |
37 |
42 |
89 |
|
средние переменные (на тыс. флаконов) |
626 |
652 |
880 |
|
средние общие (на тыс. флаконов) |
664 |
694 |
969 |
|
Объем продукции (тысяч флаконов) |
117 143 |
59348 |
24723 |

На основе данных таблицы 2.4.произведем анализ динамики затрат за 2010-2012 года.
-2011 гг:
Постоянные
издержки: 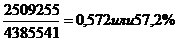
Следовательно, в 2011 году по сравнению с 2010 годом переменные издержки снизились на 42,8% (100-57,2) вследствие снижения объема производства в 2011 году.
Переменные
издержки: 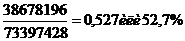
Следовательно, в 2011 году по сравнению с 2010 годом переменные издержки снизились на 47,3% вследствие снижения объема производства в 2011 г.
Общие
издержки: 
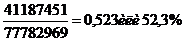
из этого следует, что общие издержки снизились на 47,7% в 2011 г. по сравнению с 2010 г., т.к. переменные издержки снизились.
Средние
общие издержки: 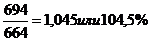
Значит, средние общие издержки возросли на 4,5 % в 2011 г. вследствие повышения цен на потребляемое сырье и материалы, и изменения цен на продукцию.
Средние
постоянные издержки: 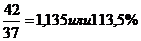
Следует из этого, что средние постоянные издержки в 2011 году возросли на 13,5%.
Средние
переменные издержки: 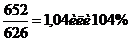
Другими словами, средние переменные издержки возросли в 2011 г. на 4%.
-2012:
Постоянные
издержки: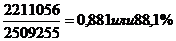
Следовательно, в 2012 г. снизились на 11,9%.
Переменные
издержки: 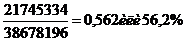
Следовательно, переменные издержки в 2012 году снизились на 43,8% т.к. снизились переменные издержки.
Общие
издержки: 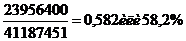
Значит, в 2012 году общие издержки снизились на 41,8%, т.к. снизились переменные издержки.
Средние
общие издержки: 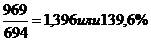
Это говорит о повышении средних общих издержек на 39,6% из-за увеличения цены на сырье и материалы, изменения цен на продукцию.
Средние
постоянные: 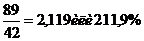
Видно повышение средних постоянных издержек на 111,9%.
Средние
переменные: 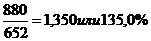
Следовательно, в 2012 г. средние переменные издержки возросли на 35,0% из-за повышения цен.
Можно сделать вывод, что общие издержки минимальны в 2012 году, из-за снижения объема произведенной продукции, а средние издержки, т.е. затраты на единицу продукции - максимальны, это связано с повышением себестоимости единицы продукции.
На основе имеющихся данных определим экономию (перерасход) в результате изменения:
А) себестоимости единицы продукции;
Б) объема продукции;
В) издержек производства.
Сначала
произведем сравнение 2011 год с 2010 годом:
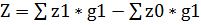 , (7)
А) 694*59348 - 664 *59348 = 1780440
Где - Z-средние общие издержки;
g-объем производства (см. приложение 2).
Это
говорит о том, что в 2011 г. был перерасход в результате увеличения
себестоимости единицы продукции по сравнению с 2010 годом.
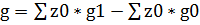 , (8)
Б) 664 * 59348 - 664 * 117143 = -38375880
Произошла
экономия 2011 году в результате сокращения объема производства по сравнению с
2010 г.
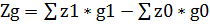 , (9)
В) 694 * 59348 - 664 * 117143 = -36595440.
Это говорит об экономии, которая произошла в результате снижения издержек производства.
Произведем
сравнение 2012 года с 2011 г.:
, (10)
А) 969 * 24723 - 694 *24723 = 6798825.
Это
говорит о перерасходе в 2012 году в результате увеличения себестоимости единицы
продукции.
, (11)
Б) 694 * 24723 - 694 * 59348 = -24029750
Произошла
экономия в 2012 году в результате сокращения объема произведенной продукции.
, (12)
В) 969 * 24723 - 694 * 59348 = -17 230 925
Можно говорить об экономии в 2012 году вследствие снижения издержек производства.
Анализируя полученные данные, сделаем следующие выводы:
1) за три рассмотренных года себестоимость единицы продукции возросла в каждом последующем году по сравнению с предыдущим;
2) так же за это время происходит снижение объема производства продукции;
) но вместе со снижением объема производства происходит снижение издержек производства.
Анализ издержек фирмы в краткосрочном и долговременном периодах, приведенный выше, является необходимым, но не достаточным условием при планировании выпуска продукции на ближайшее время и перспективу. Минимизация издержек - это не самоцель, а лишь средство повышения прибыли или сокращения убытков, а в конечном счете - обеспечения стабильности и устойчивости положения фирмы в рыночной экономике.
В следующем разделе будут предложены пути совершенствования снижения
системы издержек производства на ОАО «ДАЛЬХИМФАРМ».
Глава 3. Пути снижения издержек на ОАО «ДАЛЬХИМФАРМ»
Для снижения издержек производства и реализацию продукции на предприятии ОАО «ДАЛЬХИМФАРМ» рекомендуется провести следующие организационно-технические мероприятия:
. Совершенствование организации производства и труда. Этот процесс, практически во всех случаях, обеспечивает повышение производительности труда, стимулирует более качественное использование трудовых ресурсов, имеющихся на предприятии. Отсюда и сокращение издержек производства. На данном этапе, на предприятии рекомендуется всемерно улучшать эргономику труда работающих путем создания полноценного социально-психологического климата. Предлагаю ввести должность психолога, который будет следить за психическим здоровьем работников. Так как большинство потерь рабочего времени связано с различными болезнями, наиболее весомым среди которых является грипп необходимо создать собственный медицинский пункт, который будет следить за состоянием здоровья работников.
. Сокращение затрат на обслуживание производства и управление. Размер этих затрат на единицу продукции зависит не только от объема выпуска продукции, но и от их абсолютной суммы. Добиться этого возможно двумя путями:
Совершенствование структуры аппарата управления. Для реализации этого проекта можно создать планово-экономический отдел, одним из главных направлений деятельности которого будут планирование и прогнозирование деятельности предприятия. На данный момент прогнозированию, разработке целевых проектов по совершенствованию работы предприятия не уделяется должного внимания. Поэтому, на основе экономического отдела предлагается организовать планово-экономический отдел и акцентировать его работу на планировании и прогнозировании деятельности предприятия.
Совершенствование работы управленческого персонала. В данный момент все отделы, связанные с обработкой экономической информации и принятием управленческих решений, не используют в достаточной степени компьютерное обеспечение. Таким образом, необходимо повышение квалификации управленческого персонала и привлечение на постоянную работу экспертов в области компьютерных технологий. Это позволит максимизировать эффективность управления и в конечном итоге уменьшить издержки на содержание управленческого персонала, а это, в свою очередь, приведет к снижению себестоимости продукции в целом.
. Организация полноценной службы маркетинга на предприятии. Маркетинг - неотъемлемая часть рыночной экономики и в условиях постоянно меняющейся конъюнктуры рынка стал жизненно необходимым элементом управления такого субъекта хозяйствования как производство. На данном этапе существования предприятия ОАО «ДАЛЬХИМФАРМ» один сбытовой отдел не в состоянии решать весь комплекс проблем, связанных с позиционированием, продвижением собственного товара на местный рынок. Эти и другие задачи решает служба маркетинга. Таким образом, предприятию следует провести следующие мероприятий, которые позволят ему ещё больше укрепиться на местном рынке и нарастить объемы производства, что, в конечном итоге, приведет к снижению издержек выпускаемой продукции:
· Реклама. Так как продукция предприятия является довольно высококачественной и ее реклама, по всем средствам массовой информации, позволит укрепить имидж продукции ОАО «ДАЛЬХИМФАРМ» как высококачественного продукта;
· Сбытовая сеть. Расширение сети фирменных магазинов позволит увеличить долю предприятия на местном рынке и таким образом увеличить объемы реализации продукции;
· Поиск новых поставщиков. Сырье и материалы входят в себестоимость по цене их приобретения с учетом расходов на перевозку, поэтому правильный выбор поставщиков материалов влияет на себестоимость продукции.
Однако минимизация издержек при заданном объёме производства не означает,
что данный объём обеспечивает предприятию максимальную прибыль. Минимизация
издержек есть обязательное, но недостаточное условие для максимизации прибыли.
Разница между минимизацией издержек и максимизацией прибыли заключается в
следующем: при достижении оптимальной комбинации факторов для любого объёма
выпуска во внимание принимаются цены факторов и их предельная
производительность. При формулировке условий максимизации прибыли необходимо
учитывать и такую величину, как предельный продукт фактора в денежном
выражении, отражающий спрос на продукцию, производимую с помощью этих факторов.
Это связано с производным характером спроса на факторы.