Добавлен: 31.08.2026
Просмотров: 26
Скачиваний: 0
Факторы, влияющие на движение фондового индекса
Оглавление
Введение
. Обзор литературы, посвящённой проблеме взаимосвязи фондового рынка и экономики в целом
.1 Теоретические модели
.2 Эмпирические исследования
. Построение математической модели исследуемой зависимости
.1 Выбор факторов, влияющих на движение индекса
.2 Процедура исследования
.2.1 Проверка макропоказателей
.2.2 Предсказательная способность индекса
. Непосредственно исследование
.1 Весь промежуток в целом
.2 Докризисный период
.3 Кризисный период
.4 Посткризисный период
Заключение
Список литературы
Приложения
Введение
Фондовый рынок большинством воспринимается как индикатор или "предсказатель" будущего состояния экономики. Это не лишено оснований. Традиционная модель оценки акций предполагает, что цены акций отражают ожидания относительно будущего состояния экономики (цена акции это приведённая стоимость будущих потоков платежей компании), таким образом, фондовый индекс, как совокупность бумаг, тоже служит опережающим индикатором состояния экономики. Однако, существует и обратная точка зрения, которая заключается в том, что фондовый индекс скорее запаздывающий индикатор, нежели синхронный или опережающий. Ярким примером служит рост экономики США в 1987 году и одновременный обвал фондовых индексов, восстановление которых началось спустя несколько месяцев. Другой причиной скептицизма служит необъективное восприятие инвесторами будущих потоков платежей: во многих случаях человеческий фактор мешает адекватно оценить реальное состояние вещей, поэтому цены на акции часто отклоняются от "реальной" экономики. Даже если рынок действительно является опережающим или запаздывающим индикатором экономики, то насколько он опережает или отстаёт от экономики? Иными словами, будет ли снижение индекса сегодня, сигналом того, что в ближайшем будущем наступит рецессия?.
Если для американских и европейских рынков исследований на эту тему имеется в достаточном количестве, то для российского рынка качественных исследований не найти. Отсюда - актуальность темы дипломной работы.
Цель данной работы - проанализировать поведение фондового индекса и макроэкономических показателей и выработать рекомендации относительно применения этих связей.
Для достижения указанной цели необходимо решить следующие задачи:
. Выделить факторы, влияющие на движение фондового индекса;
2. Определить, как коррелируют между собой выявленные факторы и фондовый индекс;
. Установить предсказательную силу индекса в зависимости от фазы экономического цикла;
. Используя математические модели, выработать рекомендации относительно использования динамики фондового индекса для предсказания направления и темпов изменения экономики.
Объектом исследования являются российские биржевые и макроэкономические показатели.
Предметом исследования - взаимосвязи, сложившиеся между макроэкономическими индикаторами и котировками российского фондового индекса.
1. Обзор литературы, посвящённой проблеме взаимосвязи фондового рынка и экономики в целом
.1 Теоретические модели
Теоретическое доказательство того факта, что фондовый рынок опережает экономику сформулировали в своей модели Брэйли и Маэрс в 1988 году. Согласно этой модели, цены на акции равны приведённой стоимости ожидаемых будущих прибылей компании. Если ожидается, что прибыль компании вырастет, данный факт непременно отразится в котировках акций данной компании. И наоборот, если инвесторы ожидают, что прибыль компании в будущем упадёт, цена на акции данной компании тоже упадёт. Так как прибыль компании напрямую связана с экономической конъюнктурой, цены на акции будут зависеть от ожиданий относительно будущего экономики.
Есть ряд моделей, которые пытаются объяснить, как формируются ожидания - модель адаптивных ожиданий и модель рациональных ожиданий.
Модель адаптивных ожиданий предполагает, что ожидания на следующий период формируются преимущественно прошлыми значениями. В случае, когда между ожидаемыми и фактическими значениями есть различия, тогда ожидания на следующий период определяются как средневзвешенное значение ожидаемых и фактических значений данного периода, причём больший вес даётся прежним ожиданиям, нежели фактической величине.
Приверженцы модели рациональных ожиданий утверждают, что экономические агенты недополучат прибыль, если не будут использовать всю доступную на данный момент информацию.
Если котировки акций сильно зависят от ожиданий инвесторов, то, в какой-то степени, эти модели предполагают, что ожидания возникают из опыта или исторических данных.
Так называемый "эффект богатства" в настоящее время - основной теоретический аргумент для объяснения того, почему цены на акции могут предсказывать будущее состояние экономики. Пирс утверждает, что поскольку колебания котировок ценных бумаг оказывают прямое воздействие на расходы домохозяйств, можно без труда спрогнозировать экономическую конъюнктуру благодаря движению фондового рынка. Когда фондовый рынок растёт, инвесторы богатеют, и, соответственно, больше тратят. Как следствие экономика растёт. Когда рынок падает, инвесторы меньше тратят и это приводит к замедлению экономического роста.
.2 Эмпирические исследования
Исследований на предмет корреляции движений индекса и макроэкономических переменных по развивающимся рынкам почти нет, чего нельзя сказать о развитых рынках.
Первые объёмные работы датируются началом 1980-х годов. В частности вывод исследования, которое провёл Дуглас Пирс, состоит в том, что фондовый индекс является опережающим индикатором. Он исследовал цены на акции, входящие в индекс S&P500 с 1956 по 1983 годы. Цены, как правило, начинали снижаться за 2…4 квартала до наступления рецессии. Расти же цены на акции начинали во всех случаях до начала экономического роста, приблизительно в середине кризиса. Данный вывод был получен путём наложения графиков макроэкономических показателей на график фондового индекса, без применения какого-либо эконометрического инструментария.

Пик и Розенберг показали, что в период с 1955 по 1986 годы из 11 ситуаций, когда индекс S&P500 снижался более чем на 7% (эту величину авторы брали в качестве предвестника рецессии) только в 6 случаях рецессия действительно наступала. А Барро обнаружил, что рецессий, которые "предсказывали" индексы в 1963, 1967 и 1978 годах, не произошло.
Можно заметить, что эмпирические данные неоднозначны, но в большинстве случаев, индекс действительно предсказывает надвигающуюся рецессию. Среди развитых стран эта взаимосвязь прослеживается чётче. Среди развивающихся стран данные разнятся, причиной этому может служить низкое отношение рыночной капитализации к ВВП. Дарем считает, что теснота связи между фондовым рынком и экономикой зависит от таких показателей как: ВВП на душу населения, уровень кредитного риска страны и уровень правового развития. С первым и третьим показателем положительная корреляция, со вторым - отрицательная.
Тироль утверждает, что непредсказуемость движения фондовых индексов развивающихся стран в большей мере обусловлена сравнительно короткой историей их фондовых рынков. Поэтому движения индексов на развивающихся рынках трудно предсказуемы и сильно изменчивы. Но даже несмотря на это, компании, входящие в индекс играли важную роль на местной арене.
Наиболее интересной работой по данной теме, на мой взгляд, является исследование Брэда, где автор попытался ответить на три основных вопроса: является ли фондовый индекс опережающим индикатором состояния экономики, является ли фондовый рынок "причиной по Гренджеру" реального сектора экономики, в случае чего прошлые значения котировок акций улучшают предсказание будущей экономической активности или, наоборот, реальный сектор экономики является "причиной по Гренджеру" фондового рынка, при этом прошлые значения показателей экономической активности улучшают предсказание фондового рынка.
Работу можно охарактеризовать как эмпирическую, так как вопросы сформулированы относительно конкретных данных и проверяются только для них, без обобщений. Для ответа на вопросы Брэд исследовал 2 временных ряда: квартальные данные по реальному ВВП США и значение индекса S&P500 в период с 1970 по 1994 годы.
В эти годы экономика США бурно развивалась, соответственно и индекс S&P500 и реальный ВВП имели ярко выраженную восходящую тенденцию. После устранения тренда путём представления данных в виде процентного изменения соответствующих показателей, автор применяет популярный в настоящее время тест причинности по Гренджеру. Для этого он регрессирует процентное изменение индекса на процентное изменение реального ВВП до шестого лага (т.е. максимальный лаг равен 6 кварталам), затем автор меняет местами зависимую и зависящую переменную местами.
Эти результаты указывают, что котировки акций являются "причиной по Гренджеру" экономической активности, когда используются 1-й, 2-й и 3-й порядки запаздывания. Аналогичное для реального ВВП неверно.
Итоги результатов теста причинности по Гренджеру показали наличие причинно-следственной связи между ценами на акции и экономикой. Более того, результаты свидетельствуют о том, что цены на акции являются "причиной по Гренджеру" экономической активности, но экономика не является "причиной по Гренджеру" цен на акции.
2. Построение математической модели исследуемой зависимости
.1 Выбор факторов, влияющих на движение индекса
Проблема выявления факторов, влияющих на фондовые индексы, неоднократно поднималась в исследованиях зарубежных специалистов.
М. Флэннери и А. Протопадакис в своем исследовании доказывают, что существенное влияние на динамику фондового индекса оказывают макрофакторы, связанные со скоростью обесценения денег, такие как индекс потребительских цен (CPI) и индекс цен производителей (PPI). В этой же работе сделаны выводы о том, что реальный валовой национальный доход оказывает совсем незначительное влияние на состояние фондового рынка.
По П. Баку, М. Пачуски и М. Шубику рыночная неопределенность, возникающая на рынке порождается, так называемыми, "нерациональными трейдерами" (noise traders). Их поведение сложно спрогнозировать.
Фёдорова и Назарова в своём исследовании объединяют экономические факторы
в блоки и выбирают по одному, максимум два важных параметра из каждого блока.
Воспользуемся данной методикой.
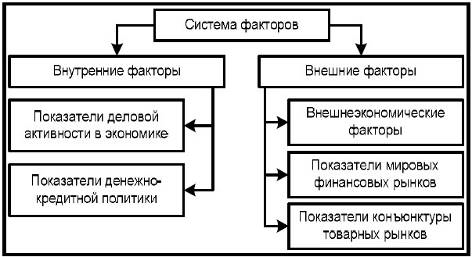
Рис.1. Факторы, влияющие на динамику фондового индекса
Такие показатели как рост ВВП, рост промышленного производства, рост реальных доходов населения, и прочие подобные показатели можно использовать в качестве индикаторов состояния экономики, независимых от отраслевой специфики.
Для дальнейшего исследования используется индикатор "уровень промышленного производства". Он выбран по причине того, что обновляется ежемесячно и менее инерционен по сравнению с динамикой ВВП, которая рассчитывается раз в квартал.
Второй индикатор, на который бы хотелось обратить внимание и включить в список рассматриваемых показателей - это индекс потребительских цен. ИПЦ характеризует изменение во времени общего уровня цен и тарифов на товары и услуги, приобретаемые населением для непроизводственного потребления. Какое влияние оказывает инфляция на фондовый рынок? Двойственное. С одной стороны рост инфляции вызывает рост процентных ставок в экономике, как следствие растёт требуемая доходность от вложений в акции. С другой стороны инфляция - это увеличение цен на производимые компаниями товары, т. е. рост инфляции приводит к более высоким темпам роста прибыли компаний. Какое из влияний инфляции перевесит нужно смотреть в каждом конкретном случае.
Ко второй группе внутренних факторов относятся показатели, характеризующие денежно-кредитную политику. Основной функцией финансовых рынков является перераспределение инвестиционных ресурсов из финансово избыточных отраслей в отрасли с наибольшим потенциалом прироста добавленной стоимости. Поскольку фондовый рынок является одним из сегментов рынка капиталов в целом, денежно-кредитная политика оказывает непосредственное влияние на его динамику, определяя доступность инвестиционных ресурсов. Из этой группы хочется выделить показатель денежной массы М 2. Именно он лучше отражает связь денежной массы с другими экономическими переменными, фигурирующими в популярном уравнении денежного обмена M*V=P*Y, а именно со скоростью обращения денег (V), взвешенным уровнем цен (Р) и реальным объемом производства. Поэтому начиная с 80-х годов многие экономисты стали склоняться к мысли, что агрегат М 2 больше подходит в качестве основы для теории и проведения экономической политики. В общем случае, значение данного агрегата тем выше, чем выше капитализация фондового рынка.
На следующем шаге анализируются внешние факторы, которые могут оказывать влияние на индекс ММВБ. Так как российский рынок совсем ещё молод, но в то же время Россия является важным субъектом товарно-денежных отношений, подверженность отечественной экономики внешним шокам высока, да и вообще, анализ любого фондового рынка без учёта факторов внешней среды является неполным.
В сильной зависимости от внешней конъюнктуры находится российский федеральный бюджет, поскольку его доходная часть формируется главным образом за счёт налогов с сырьевого сектора экономики. Так, в плане 2015 года, доходы от нефтегазового сектора составляют более 43%
Влияние нефтяных цен на российский фондовый рынок осуществляется через изменение рыночной стоимости акций нефтяных компаний, составляющих значительную долю в индексе ММВБ (более 50%). Чтобы учесть данный факт, будем ориентироваться на цену нефти марки Brent.
Наконец, в качестве показателя, который отражает риск вложения в бумаги российских эмитентов как отечественными, так и зарубежными инвесторами, примем доходность российских 10-ти летних облигаций.
.2 Процедура исследования
.2.1 Проверка макропоказателей
После выбора всех факторов, потенциально влияющих на движение индекса, первым делом построим корреляционную матрицу факторов. Данный шаг позволит определить наличие или отсутствие проблем с мультиколлинеарностью. При наличии мультиколлинеарности значимость уравнения регрессии будет завышена. После этого проверим исследуемые ряды на стационарность с помощью расширенного теста Дики-Фуллера. Данный тест необходим для того, чтобы удостовериться, что у нас нет в уравнении регрессии единичного корня и, таким образом, мы не получили ложную регрессию.
Далее,
для оценки влияния каждого фактора будет применена множественная регрессия. В
качестве зависимой переменной выступает индекс ММВБ. В качестве регрессоров -
отобранные макроэкономические показатели. Значимость показателей в модели будет
оценена с помощью P-value. Чем ниже P -value, тем
показатель более значим. Незначимые показатели будут отбрасываться до тех пор,
пока модель не будет состоять только из значимых переменных. Оценивать
значимость уравнения регрессии в целом будем с помощью F-критерия и
значения  . Чем
ближе к единице ,тем
качественнее модель (тем больший процент дисперсии объясняется нашими
факторами).
После этого проверим качество полученного уравнения регрессии, для этого протестируем его на автокорреляцию и гетероскедастичность. Автокорреляцию ошибок можно выявить с помощью анализа остатков. Она проявляется в том, что в ряде, состоящем из остатков регрессии, можно заметить автокоррелированность. Для того чтобы посмотреть на выборочную автокорреляционную функцию остатков, или на их выборочный спектр воспользуемся критерием Дарбина-Уотсона (DW). Если он близок к 0, то это признак положительной автокорреляции 1-го порядка, к 4-м - отрицательной. Значение, близкое к 2-м будет говорить об отсутствии автокорреляции.